Donation aux petits-enfants : abattements, fiscalité et erreurs à éviter

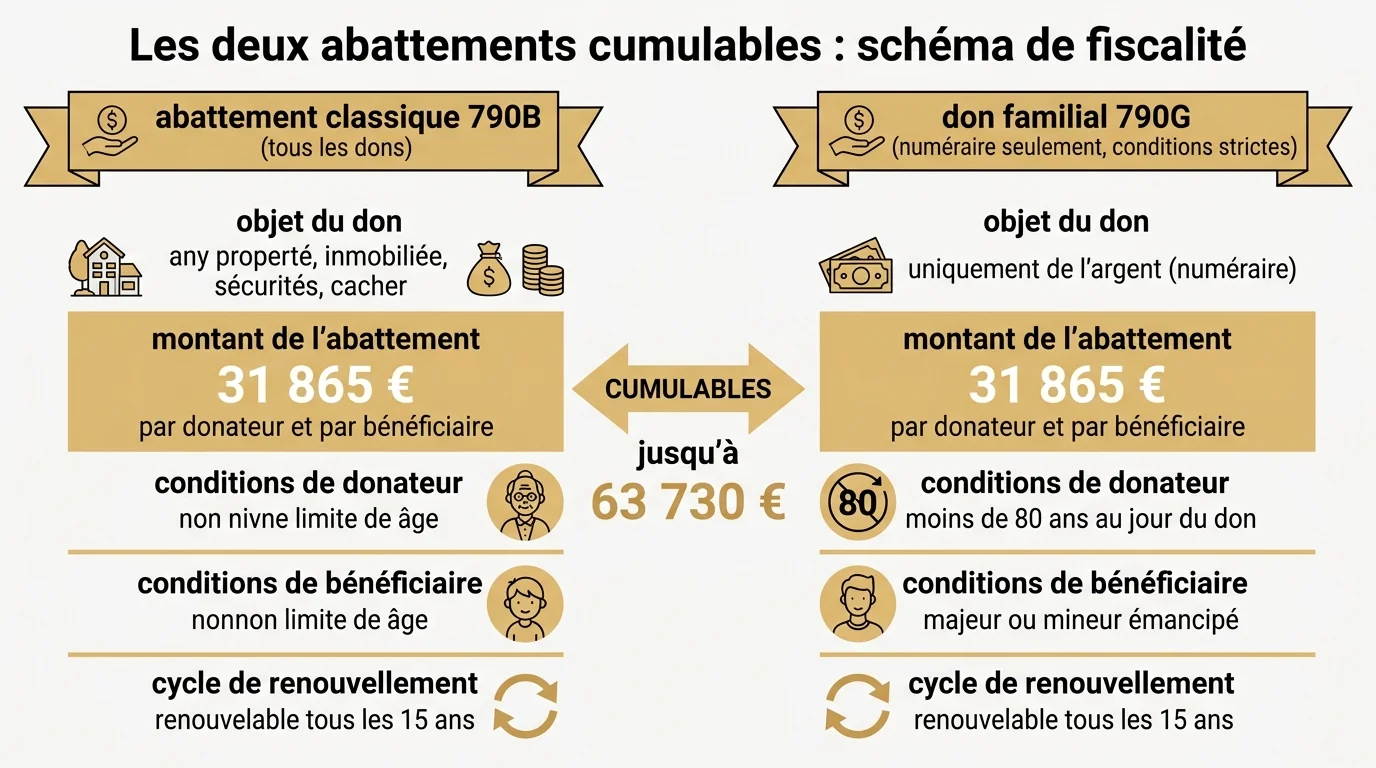
Une donation à un petit-enfant bénéficie de deux abattements cumulables : l’abattement classique de 31 865 € par grand-parent et par petit-enfant, et le don familial de somme d’argent prévu par l’article 790 G du CGI, soit 31 865 € supplémentaires à condition que le donateur ait moins de 80 ans et que le petit-enfant soit majeur ou émancipé. Cela permet de transmettre jusqu’à 63 730 € exonérés par grand-parent et par petit-enfant, renouvelables tous les 15 ans. La donation doit être déclarée (formulaire Cerfa 2735 pour les dons manuels ou acte notarié pour les biens) dans le mois qui suit, sous peine de redressement fiscal. Depuis le 1er janvier 2026, la déclaration des dons familiaux est devenue obligatoirement dématérialisée via votre espace impots.gouv.fr.
Pourquoi faire une donation à ses petits-enfants ?
La donation aux petits-enfants combine un objectif affectif (aider concrètement les jeunes générations) et un objectif patrimonial (réduire l’assiette taxable lors de la succession future). Bien menée, elle vous permet de transmettre une part non négligeable de votre patrimoine sans frais fiscaux, tout en gardant la maîtrise du calendrier et des bénéficiaires.
Anticiper la transmission et soutenir les jeunes générations
Sans donation anticipée, votre patrimoine sera transmis à vos enfants au décès, avec un abattement de seulement 100 000 € par enfant. Vos petits-enfants ne recevront généralement rien directement (sauf représentation en cas de prédécès de leur parent), et la part de vos enfants sera taxée à hauteur du surplus. Donner directement aux petits-enfants permet de sauter une génération fiscalement, d’aider les études supérieures ou un premier achat immobilier, et de répartir les abattements entre plusieurs lignées familiales.
Les types de donations possibles (somme, bien, parts)
Trois grandes formes : la donation de somme d’argent (don manuel ou don familial), la donation de biens immobiliers ou meubles (qui exige un acte notarié), et la donation de parts de société ou de portefeuille de titres. La donation peut être faite en pleine propriété, en nue-propriété (avec réserve d’usufruit qui réduit la base taxable), ou en démembrement temporaire. Pour optimiser, beaucoup de grands-parents combinent un don familial de 31 865 € en numéraire avec un don de parts de SCI en nue-propriété pour les patrimoines immobiliers, sur le modèle de la donation au dernier vivant entre époux mais adaptée aux descendants.
Les abattements applicables aux donations petits-enfants
La fiscalité des donations repose sur des abattements personnels qui se calculent par couple donateur-donataire. Bien comprendre leur articulation est la clé pour optimiser la transmission sans déclencher d’imposition.
L’abattement classique de 31 865 € par grand-parent et petit-enfant
L’article 790 B du CGI prévoit un abattement personnel de 31 865 € par grand-parent et par petit-enfant. Il s’applique à toute donation, quelle que soit sa nature (argent, immobilier, parts). Cela signifie qu’un couple de grands-parents peut donner à un même petit-enfant 63 730 € (31 865 × 2) en franchise d’impôt, ou 127 460 € à deux petits-enfants (31 865 × 4). Cet abattement est rechargeable tous les 15 ans : si vous avez déjà donné le maximum il y a 16 ans, votre compteur est remis à zéro.
Le don familial de somme d’argent (article 790 G CGI)
Le don « Sarkozy » prévu par l’article 790 G du CGI est un abattement supplémentaire de 31 865 € spécifique aux dons en numéraire (chèque, virement, espèces). Il est cumulable avec l’abattement classique mais soumis à deux conditions strictes : le donateur doit avoir moins de 80 ans au jour du don, et le petit-enfant donataire doit être majeur (ou mineur émancipé) au moment où il reçoit le don. Cet abattement est lui aussi renouvelable tous les 15 ans, par couple donateur-donataire. Il doit être déclaré obligatoirement dans le mois qui suit le don.
Comment combiner les abattements pour optimiser la fiscalité ?
L’art de la donation est dans la combinaison des deux abattements et l’utilisation du facteur temps. Bien orchestré, vous pouvez transmettre des montants substantiels à chacun de vos petits-enfants sans aucune imposition.
Cumul classique et don familial : jusqu’à 63 730 €
Si vous donnez à votre petit-enfant majeur 63 730 € en argent, vous mobilisez les deux abattements simultanément : 31 865 € au titre de l’abattement classique (790 B) et 31 865 € au titre du don familial (790 G). Aucune fiscalité. Si votre conjoint en fait autant, le petit-enfant reçoit 127 460 € exonérés. Si vous avez 4 petits-enfants, le couple peut transmettre jusqu’à 509 840 € exonérés en un seul cycle de 15 ans. Ces montants se compteur par couple donateur-donataire et non globalement.
Le renouvellement tous les 15 ans
Les deux abattements se rechargent intégralement après 15 ans, à compter de la dernière donation déclarée. Une stratégie courante : faire une première vague de donations à 60 ans (avant la limite des 80 ans pour le don familial), puis une seconde vague à 75 ans pour optimiser le renouvellement. Attention : la donation doit être déclarée dans les délais pour faire courir le compteur de 15 ans. À défaut de déclaration, l’administration peut requalifier le don au moment de la succession et taxer rétroactivement.
Les erreurs à éviter et les démarches obligatoires
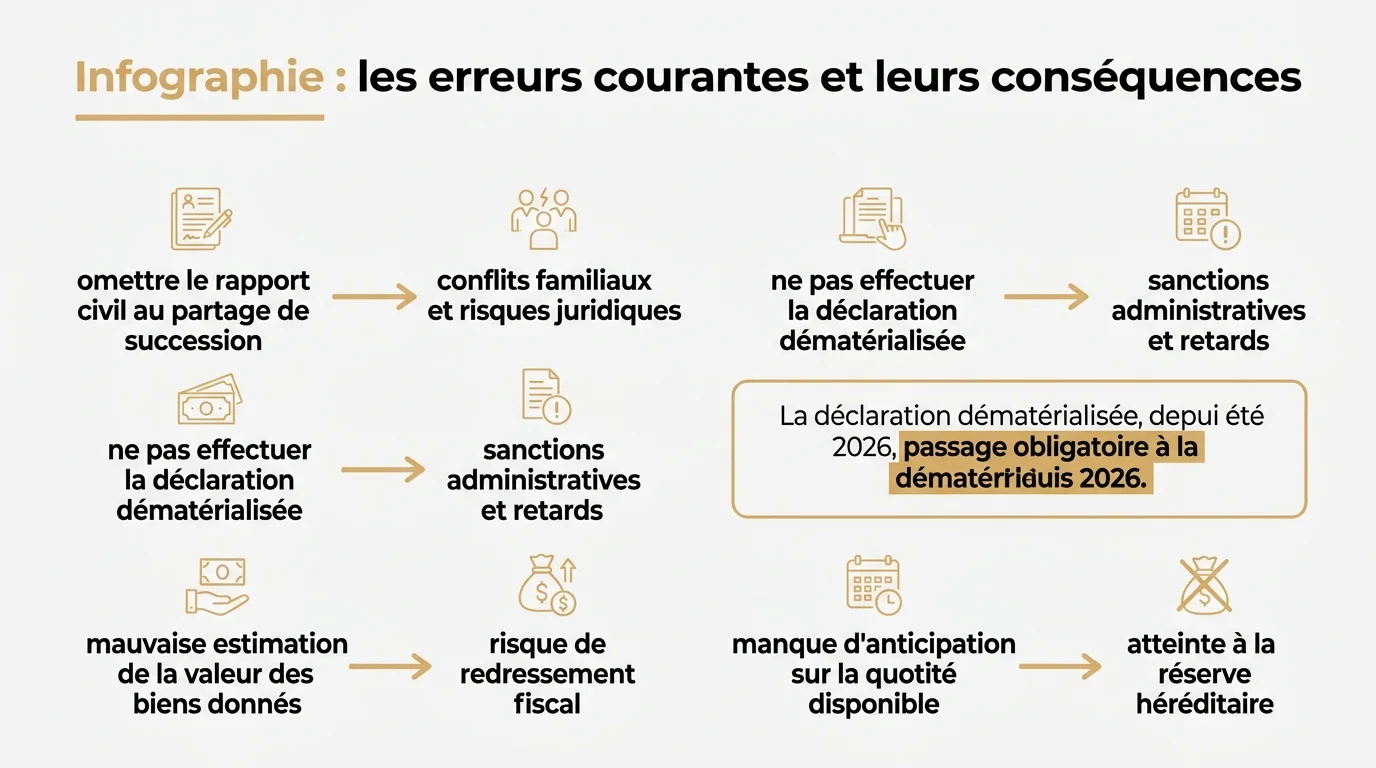
Une donation mal déclarée ou non formalisée peut être requalifiée par le fisc, taxée rétroactivement avec pénalités, et créer un litige successoral entre cohéritiers. Voici les pièges à éviter et les démarches à respecter.
Déclarer la donation : Cerfa 2735 ou acte notarié
Pour un don manuel ou familial de somme d’argent, le donataire (le petit-enfant) doit remplir le formulaire Cerfa 2735 dans le mois qui suit le don. Depuis le 1er janvier 2026, cette déclaration est obligatoirement dématérialisée via le compte fiscal en ligne du donataire (rubrique « Déclarer / Vous avez reçu un don »). Pour une donation immobilière, de parts sociales ou de portefeuille titres, l’acte notarié est obligatoire (frais : 1 à 4 % de la valeur, selon barème dégressif). Le notaire se charge de toutes les formalités fiscales.
Rapport civil et impact sur la succession future
Toute donation faite à un héritier (petit-enfant venant en représentation, ou bénéficiaire d’une donation-partage) est en principe « rapportable » à la succession : sa valeur s’ajoute à l’actif successoral pour calculer les parts. Cela peut créer un déséquilibre si certains petits-enfants ont reçu plus que d’autres. La donation-partage transgénérationnelle (réservée aux donations notariées) règle ce problème en figeant les valeurs au jour de la donation et en évitant le rapport. Cette option est particulièrement adaptée aux familles avec plusieurs petits-enfants à équilibrer. Une consultation notariale en amont est vivement recommandée.
Donation aux petits-enfants : calculez votre exonération
Estimez les abattements applicables et les éventuels droits à payer en 2026.