Saisie sur salaire : barème 2026, quotité saisissable et recours du salarié
La saisie sur salaire permet à un créancier muni d’un titre exécutoire de récupérer les sommes dues directement sur votre rémunération, dans la limite d’une quotité saisissable fixée par décret chaque année. Le barème 2026 distingue 7 tranches de revenus, avec une fraction saisissable allant de 1/20 sur la tranche la plus basse (jusqu’à 4 480 € annuels) à la totalité au-delà de 25 810 € annuels. Chaque personne à charge augmente les seuils de 1 740 €. Quoi qu’il arrive, le salarié conserve un minimum insaisissable égal au RSA d’une personne seule, soit 651,69 € en 2026. Vous pouvez contester la créance, demander des délais de paiement au juge, ou solliciter la commission de surendettement de la Banque de France si vos dettes vous dépassent.
Comprendre la saisie sur salaire et les conditions de mise en œuvre
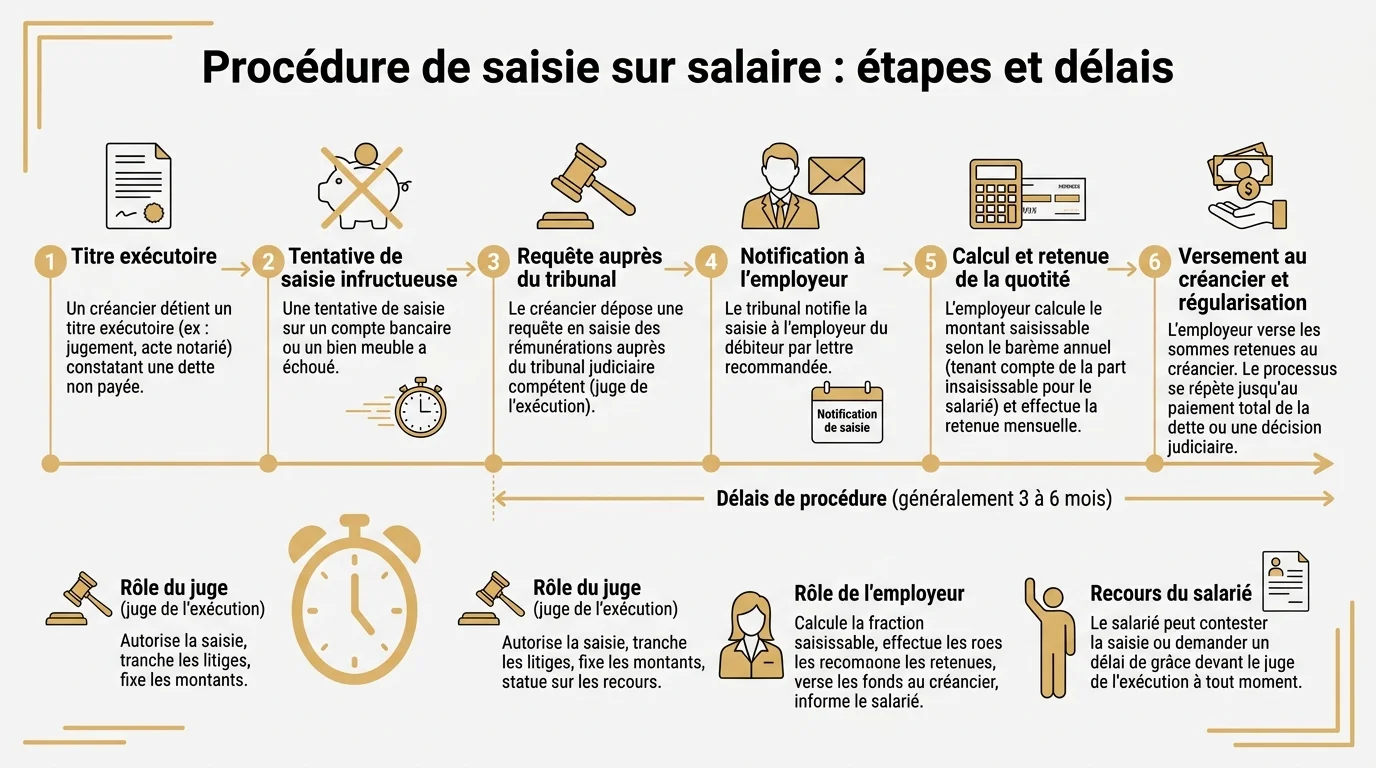
La saisie sur salaire (officiellement « saisie des rémunérations ») est encadrée par les articles L.3252-1 et suivants du Code du travail. Elle est strictement conditionnée pour protéger le salarié : un créancier ne peut pas se servir directement sur votre paie sans avoir d’abord obtenu une décision de justice et suivi une procédure devant le tribunal judiciaire.
Le titre exécutoire : préalable obligatoire pour le créancier
Pour engager une saisie, le créancier doit disposer d’un titre exécutoire, c’est-à-dire un document juridique qui constate la dette et autorise son recouvrement forcé. Les titres exécutoires courants sont : un jugement définitif (de tribunal judiciaire ou de proximité), une ordonnance d’injonction de payer non contestée, un acte notarié exécutoire, ou un titre délivré par l’administration (avis à tiers détenteur du fisc, contrainte URSSAF). Un simple impayé de loyer, une facture non honorée ou un crédit non remboursé ne suffisent pas : le créancier doit d’abord vous assigner et obtenir un jugement.
La procédure devant le tribunal judiciaire (greffe)
Une fois le titre exécutoire en main, le créancier dépose une requête au greffe du tribunal judiciaire de votre domicile. Une audience de conciliation est convoquée, à laquelle vous êtes invité. Vous pouvez y proposer un plan de paiement amiable, contester la créance ou demander des délais. Si la conciliation échoue, le juge ordonne la saisie et notifie l’employeur, qui devient « tiers saisi » et doit verser chaque mois la somme saisissable directement au greffe (et non plus au salarié). La procédure complète prend généralement 3 à 6 mois entre la requête et la première retenue.
Le barème 2026 de saisie sur salaire et la quotité saisissable
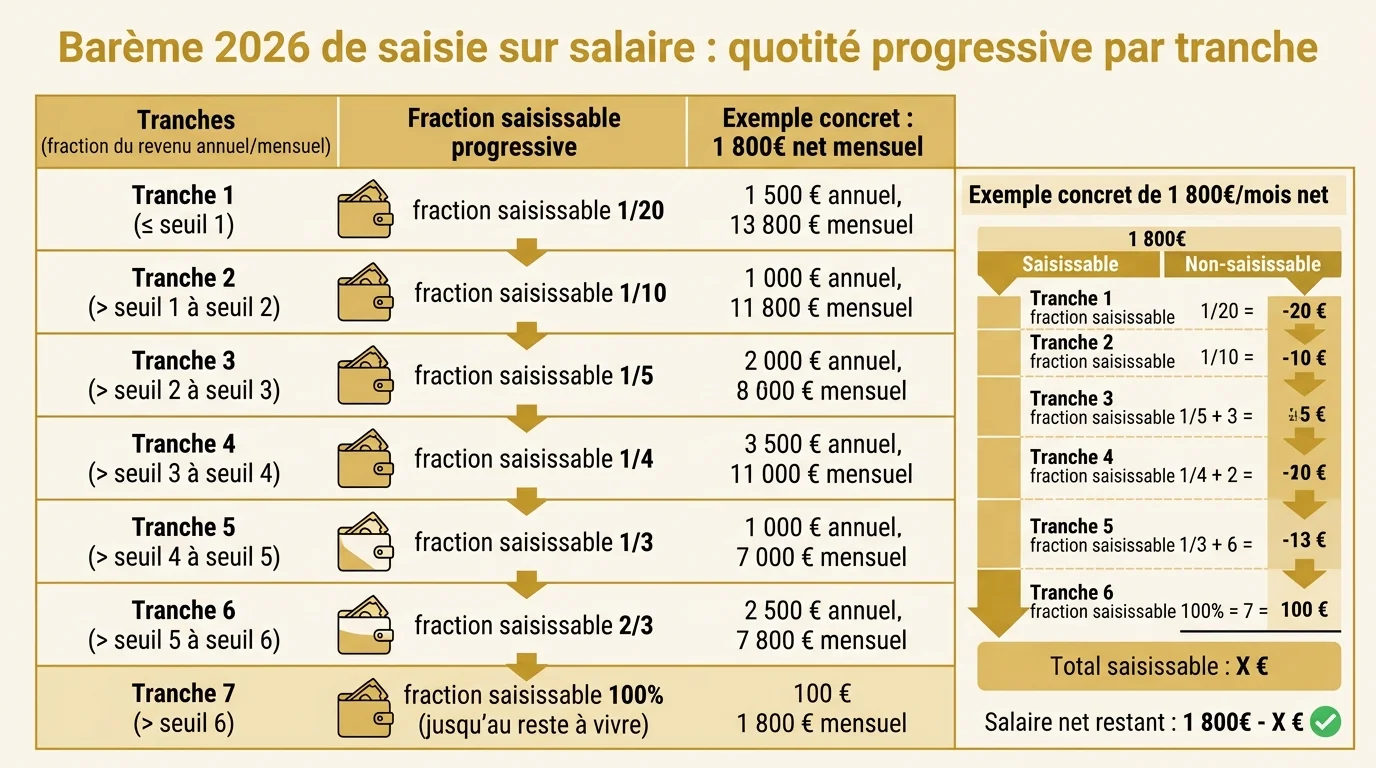
La quotité saisissable correspond à la part de votre rémunération que le créancier peut récupérer. Elle est calculée par tranches progressives, comme l’impôt sur le revenu : plus vous gagnez, plus la fraction saisissable est élevée. Le barème 2026 a été revalorisé au 1er janvier.
Les 7 tranches de revenus et leurs fractions saisissables
Le barème annuel 2026 est le suivant : 1/20 sur la tranche jusqu’à 4 480 € ; 1/10 sur la tranche entre 4 480 et 8 730 € ; 1/5 entre 8 730 et 13 000 € ; 1/4 entre 13 000 et 17 230 € ; 1/3 entre 17 230 et 21 470 € ; 2/3 entre 21 470 et 25 810 € ; et la totalité au-delà de 25 810 €. Pour le calcul mensuel, ces seuils annuels sont divisés par 12. Concrètement, sur un salaire net mensuel de 1 800 €, la part saisissable est d’environ 110 € par mois si vous êtes seul sans personne à charge.
La majoration par personne à charge (1 740 € par personne)
Chaque personne à votre charge augmente les seuils de 1 740 € annuels (145 € mensuels). Sont considérés comme personnes à charge selon l’article R.3252-3 du Code du travail : votre conjoint, concubin ou partenaire pacsé dont les ressources personnelles sont inférieures au RSA pour personne seule ; tout enfant ouvrant droit aux prestations familiales et à votre charge effective (ou pour lequel vous versez une pension alimentaire) ; un ascendant à charge dont les ressources sont inférieures au RSA et qui habite avec vous (ou auquel vous versez une pension). Pour déclarer ces personnes au juge, joignez tous les justificatifs (livret de famille, jugements, attestations CAF).
Comment calculer concrètement le montant saisi sur votre salaire ?
Le calcul peut sembler complexe à première vue, mais il suit une logique simple : on détermine la base de calcul, on applique le barème par tranches, on majore selon les personnes à charge, puis on vérifie le minimum insaisissable. Le simulateur ci-dessous fait le calcul automatiquement.
La base de calcul (salaire net après cotisations)
La base est le salaire net mensuel, c’est-à-dire le salaire brut diminué des cotisations sociales obligatoires (sécurité sociale, retraite, chômage), mais aussi des avantages en nature et accessoires (titres-restaurant, primes). Sont également intégrés au calcul : les indemnités de congés payés, les indemnités compensatrices, les commissions, et les primes annuelles (au prorata mensuel). Sont en revanche exclus de la saisie : les indemnités de licenciement, les sommes à caractère social (RSA, prime d’activité, allocations familiales), et les indemnités journalières de sécurité sociale.
Le minimum insaisissable (RSA personne seule : 651,69 €)
Quel que soit le résultat du calcul de quotité, vous devez conserver un minimum insaisissable correspondant au montant forfaitaire du RSA pour une personne seule, soit 651,69 € au 1er avril 2025 (réévalué chaque avril). Si l’application du barème vous laisserait moins que ce montant, la saisie est plafonnée pour vous garantir ce minimum vital. Cette protection s’applique automatiquement sans que vous ayez à la demander. En cas de difficultés persistantes malgré ce plancher, la procédure de surendettement et fichage FICP est le recours ultime.
Quels sont vos recours en tant que salarié saisi ?
Une saisie sur salaire n’est pas une fatalité : plusieurs leviers permettent de la contester, de l’aménager, ou de l’arrêter. Réagir vite est essentiel : plus vous attendez, plus la marge de négociation se réduit et plus la dette croît avec les intérêts.
Contester la créance ou demander des délais de paiement
À l’audience de conciliation, vous pouvez contester la créance (montant erroné, prescription acquise, paiement déjà effectué) en présentant les preuves. Vous pouvez aussi demander au juge des délais de paiement (article 1343-5 du Code civil) : il peut vous accorder jusqu’à 24 mois pour régler la dette en plusieurs fois, en suspendant les intérêts. Cette demande est étudiée selon votre situation financière, vos charges familiales et votre bonne foi. La saisie peut alors être suspendue ou réduite. Joignez vos derniers bulletins de paie, vos quittances de loyer, vos factures de charges et un budget mensuel détaillé.
Le surendettement comme alternative
Si vos dettes globales (loyer, crédits, factures, impôts) excèdent votre capacité de remboursement, le dépôt d’un dossier de surendettement à la commission de la Banque de France peut suspendre toutes les saisies en cours pendant l’instruction. Selon votre situation, la commission peut imposer un plan d’apurement (paiement échelonné), un effacement partiel des dettes (rétablissement personnel sans liquidation), ou une procédure de liquidation. Le dépôt entraîne automatiquement votre inscription au Fichier des incidents de remboursement des crédits aux particuliers (FICP) pour 5 à 7 ans. Cette procédure est gratuite et peut être engagée seul ou avec l’aide d’une association.
Saisie sur salaire 2026 : calculez votre quotité
Barème 2026 appliqué automatiquement, avec majoration selon votre foyer.