Plus-value sur résidence secondaire : calcul, abattements et exonération après 30 ans
La vente d’une résidence secondaire déclenche en France une imposition sur la plus-value réalisée, contrairement à la résidence principale qui bénéficie d’une exonération totale et immédiate. Le taux global atteint 36,2 % (19 % d’IR + 17,2 % de prélèvements sociaux) sur la plus-value nette, mais deux mécanismes d’abattement progressifs réduisent cette base imposable chaque année de détention. À partir de 22 ans de détention, l’impôt sur le revenu disparaît ; après 30 ans, l’exonération est totale, prélèvements sociaux inclus. Comprendre le calcul précis — et les majorations légales du prix d’achat — peut représenter plusieurs dizaines de milliers d’euros d’économies sur une vente importante.
Plus-value sur résidence secondaire : comment se calcule-t-elle ?
La définition : qu’est-ce qu’une plus-value immobilière ?
La plus-value immobilière est la différence positive entre le prix de cession d’un bien et son prix d’acquisition. Pour une résidence secondaire (maison de vacances, studio locatif, bien reçu en héritage conservé), cette plus-value est imposable dès le premier euro, contrairement à la résidence principale qui bénéficie d’une exonération totale quelle que soit la durée de détention.
On parle de résidence secondaire pour tout bien immobilier qui n’est pas votre habitation principale au sens fiscal, c’est-à-dire celle où vous résidez de façon habituelle et effective. Un appartement mis en location, une maison de campagne occupée quelques semaines par an, ou un logement détenu en indivision successorale relèvent tous de ce régime.
Le calcul de la plus-value brute : prix de vente moins prix d’acquisition majoré
La formule de base est la suivante :
Plus-value brute = Prix de vente net vendeur – Prix d’acquisition majoré
Le prix de vente net vendeur correspond au montant stipulé dans l’acte authentique, diminué des frais supportés par le vendeur (diagnostics immobiliers obligatoires, commission d’agence à la charge du vendeur). Le prix d’acquisition majoré est le prix payé lors de l’achat, auquel on ajoute plusieurs postes réducteurs d’impôt détaillés ci-dessous.
Calcul plus-value immobilière secondaire : les majorations du prix d’acquisition
Les frais d’acquisition : forfait 7,5 % ou frais réels
Pour majorer votre prix d’acquisition, vous avez le choix entre deux méthodes concernant les frais d’achat (frais de notaire, droits de mutation, commission d’agence payée à l’achat) :
- Le forfait de 7,5 % du prix d’achat, applicable sans justificatif, systématiquement favorable pour les biens achetés en ancienne génération où les frais de notaire ont été réduits
- Les frais réels justifiés : intéressants si vous disposez encore des quittances et que vos frais effectifs dépassent 7,5 %
En pratique, le forfait de 7,5 % est retenu dans la très grande majorité des cas, car les frais réels (notaire + droits d’enregistrement) dépassent rarement ce seuil sur les transactions courantes en ancien.
Les travaux déductibles : forfait 15 % ou montants réels justifiés
Si vous avez réalisé des travaux dans le bien (construction, reconstruction, agrandissement, amélioration), vous pouvez majorer le prix d’acquisition de leur coût :
- Forfait de 15 % du prix d’acquisition (hors frais), applicable sans justificatif, mais uniquement si vous détenez le bien depuis plus de 5 ans
- Montants réels sur factures : applicable si vos travaux justifiables dépassent 15 % ou si vous détenez le bien depuis moins de 5 ans
Attention : ne sont pas déductibles les travaux d’entretien courant (peinture, remplacement de vitres, petites réparations) ni les dépenses financées par une aide de l’État (MaPrimeRénov’). Seuls les travaux de construction, agrandissement et amélioration figurant sur factures d’entreprises sont admis en réel.
Abattements pour durée de détention : la grille complète IR et prélèvements sociaux
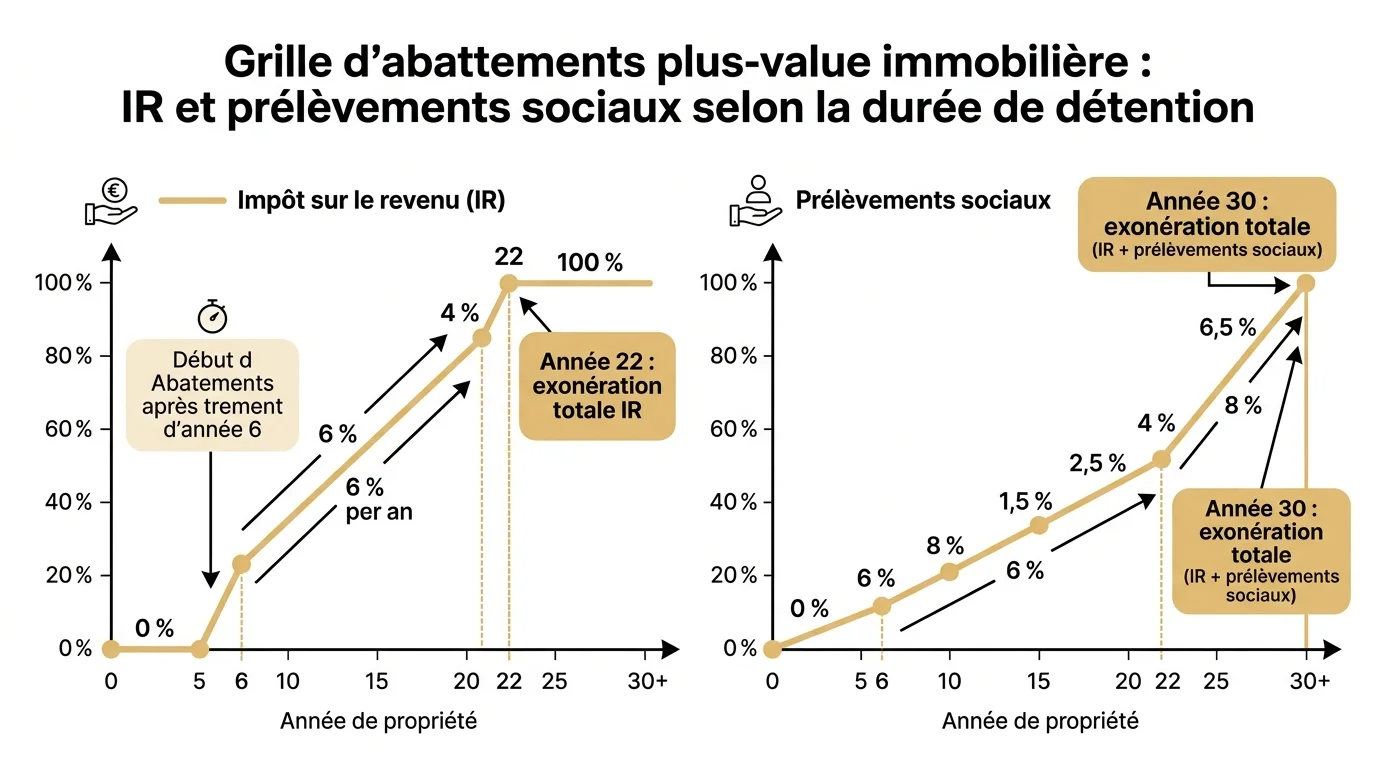
C’est le mécanisme central de la fiscalité des plus-values immobilières : plus vous détenez longtemps, moins vous payez. Deux grilles s’appliquent en parallèle, avec des rythmes d’accumulation différents.
| Durée de détention | Abattement IR (19 %) | Abattement PS (17,2 %) | Taux global résiduel |
|---|---|---|---|
| Moins de 6 ans | 0 % | 0 % | 36,2 % |
| 6 ans | 6 % | 1,65 % | ~34,0 % |
| 10 ans | 30 % | 8,25 % | ~29,1 % |
| 15 ans | 60 % | 16,50 % | ~21,6 % |
| 22 ans | 100 % (exonération) | 28 % | ~12,3 % |
| 30 ans | 100 % | 100 % (exonération) | 0 % |
Abattement plus-value 30 ans : comment atteindre l’exonération totale ?
La durée de détention se calcule par nombre d’années entières écoulées entre la date d’acquisition (acte authentique) et la date de cession. Pour l’IR, l’abattement de 6 % s’applique de la 6e à la 21e année, puis 4 % la 22e année, ce qui aboutit à une exonération totale à partir de 22 ans révolus.
Pour les prélèvements sociaux (CSG-CRDS), le rythme est plus lent : 1,65 % par an de la 6e à la 21e année, 1,60 % la 22e, puis 9 % par an de la 23e à la 30e. L’exonération totale des prélèvements sociaux n’est atteinte qu’à 30 ans de détention.
L’exonération IR à 22 ans et l’exonération totale à 30 ans
Exemple concret : vous vendez une maison de vacances achetée il y a 18 ans pour 200 000 € et revendue 350 000 €. Votre plus-value brute (avant frais et travaux) est de 150 000 €. Après forfait frais (7,5 % = 15 000 €) et forfait travaux (15 % = 30 000 €), la plus-value nette est de 105 000 €. Avec 18 ans de détention, l’abattement IR est de 72 % (12 années × 6 %) et l’abattement PS de 19,8 % (12 × 1,65 %). Base IR imposable : 29 400 €, soit 5 586 € d’IR. Base PS imposable : 84 210 €, soit 14 484 € de prélèvements sociaux. Total : environ 20 000 €.
Taux d’imposition et surtaxe : combien paie-t-on concrètement ?
Les deux prélèvements : IR à 19 % et prélèvements sociaux à 17,2 %
La plus-value nette imposable (après abattements) supporte deux prélèvements distincts, prélevés directement par le notaire le jour de la vente :
- Impôt sur le revenu : 19 % appliqué sur la plus-value après abattement IR
- Prélèvements sociaux : 17,2 % (CSG 9,2 %, CRDS 0,5 %, solidarité 7,5 %) appliqués sur la plus-value après abattement PS
La plus-value immobilière ne s’ajoute pas à vos revenus ordinaires pour le calcul du barème progressif de l’IR : elle est taxée à un taux forfaitaire de 19 %, indépendamment de votre tranche marginale.
La surtaxe sur les plus-values supérieures à 50 000 €
Au-delà de 50 000 € de plus-value nette imposable, une surtaxe progressive s’ajoute à l’IR de 19 % :
| Plus-value nette imposable | Taux de surtaxe |
|---|---|
| De 50 001 € à 100 000 € | 2 % |
| De 100 001 € à 150 000 € | 3 % |
| De 150 001 € à 200 000 € | 4 % |
| De 200 001 € à 250 000 € | 5 % |
| Plus de 250 000 € | 6 % |
Cette surtaxe peut donc porter le taux effectif d’IR jusqu’à 25 % sur les plus-values les plus élevées, ce qui renforce l’intérêt de planifier la cession en tenant compte de la durée de détention restante avant un palier d’abattement significatif.
Simulateur de plus-value résidence secondaire : estimez votre impôt
Calculateur de plus-value — résidence secondaire
Estimation indicative. Le notaire effectue le calcul définitif. Surtaxe sur PV > 50 000 € incluse. Pas de prise en compte des cas d’exonération spéciaux (logement social, expropriation, etc.).
Comment utiliser le calculateur
Renseignez les informations de votre bien ci-dessous. Le simulateur applique automatiquement les grilles d’abattements légales (IR et prélèvements sociaux), le forfait frais et travaux, et calcule votre impôt estimatif pour la vente envisagée.
Stratégies légales pour réduire ou différer l’imposition
Plusieurs leviers permettent de diminuer l’impôt sur la plus-value de façon tout à fait légale. La stratégie la plus simple consiste à attendre un palier d’abattement : vendre 6 mois plus tard peut faire basculer le bien dans une nouvelle année révolue et déclencher 6 % d’abattement supplémentaire sur la base IR. Sur une plus-value brute de 100 000 €, 6 mois d’attente peuvent représenter plus de 1 000 € d’économie nette.
Autre piste souvent sous-exploitée : rassembler toutes les factures de travaux. Si vous avez réalisé des travaux d’amélioration, d’agrandissement ou de reconstruction sur justificatifs, le montant réel peut dépasser le forfait de 15 %, surtout sur des biens anciens rénovés en profondeur. Une vérification systématique avant la signature du compromis est fortement recommandée.
Enfin, si le bien est détenu en SCI, les règles de calcul de la plus-value peuvent différer selon le régime fiscal de la société (IR ou IS). À l’IS, la plus-value est intégrée dans les résultats de la société et non imposée directement, mais la revente des parts ou la dissolution de la SCI donnent lieu à une imposition à double niveau. Les inconvénients fiscaux d’une SCI familiale méritent d’être anticipés bien avant la mise en vente du bien.