Combien touche-t-on lors d’une rupture conventionnelle en 2026 ?

L’indemnité spécifique de rupture conventionnelle ne peut être inférieure à l’indemnité légale de licenciement, soit 1/4 de mois de salaire par année d’ancienneté jusqu’à 10 ans, puis 1/3 de mois au-delà. En 2026, cette indemnité est exonérée de cotisations sociales et d’impôt sur le revenu jusqu’à 96 120 € (2 fois le PASS), avec un forfait social employeur passé à 40 % depuis le 1er septembre 2025. Le salarié peut négocier au-delà du minimum légal, ce qui se pratique couramment (entre 25 % et 50 % de plus que le plancher). Contrairement à la démission, la rupture conventionnelle ouvre droit aux allocations chômage, ce qui en fait souvent le mode de rupture le plus avantageux pour le salarié.
Le calcul de l’indemnité de rupture conventionnelle
L’indemnité spécifique de rupture conventionnelle est encadrée par un plancher légal mais pas par un plafond. Le calcul repose sur deux paramètres simples : votre ancienneté dans l’entreprise et votre salaire de référence (moyenne des 12 derniers mois ou des 3 derniers, selon le plus favorable).
La formule légale : 1/4 mois × ancienneté (jusqu’à 10 ans)
Le calcul de l’indemnité légale (article L.1234-9 et R.1234-2 du Code du travail) suit un barème dégressif favorable au salarié : 1/4 de mois de salaire de référence par année d’ancienneté jusqu’à 10 ans, puis 1/3 de mois par année au-delà de 10 ans. L’ancienneté inclut les fractions d’année (un mois supplémentaire compte pour 1/12 d’année). Aucune ancienneté minimale n’est exigée pour bénéficier d’une rupture conventionnelle (contrairement au licenciement qui requiert 8 mois). Si votre convention collective prévoit une indemnité plus favorable, c’est elle qui s’applique.
Exemples chiffrés pour 5, 10 et 15 ans d’ancienneté
Avec un salaire de référence de 3 000 € brut : pour 5 ans d’ancienneté, indemnité minimale = 5 × (3 000/4) = 3 750 € brut ; pour 10 ans = 10 × (3 000/4) = 7 500 € ; pour 15 ans = 7 500 + 5 × (3 000/3) = 12 500 €. Avec un salaire de 5 000 € : pour 10 ans = 12 500 € ; pour 20 ans = 12 500 + 10 × (5 000/3) = 29 167 €. Le simulateur ci-dessous calcule automatiquement votre indemnité en intégrant les fractions d’année. Pour bien comprendre l’impact sur vos droits au chômage après la rupture, consultez aussi les règles spécifiques selon votre âge.
Quels plafonds d’exonération en 2026 ?
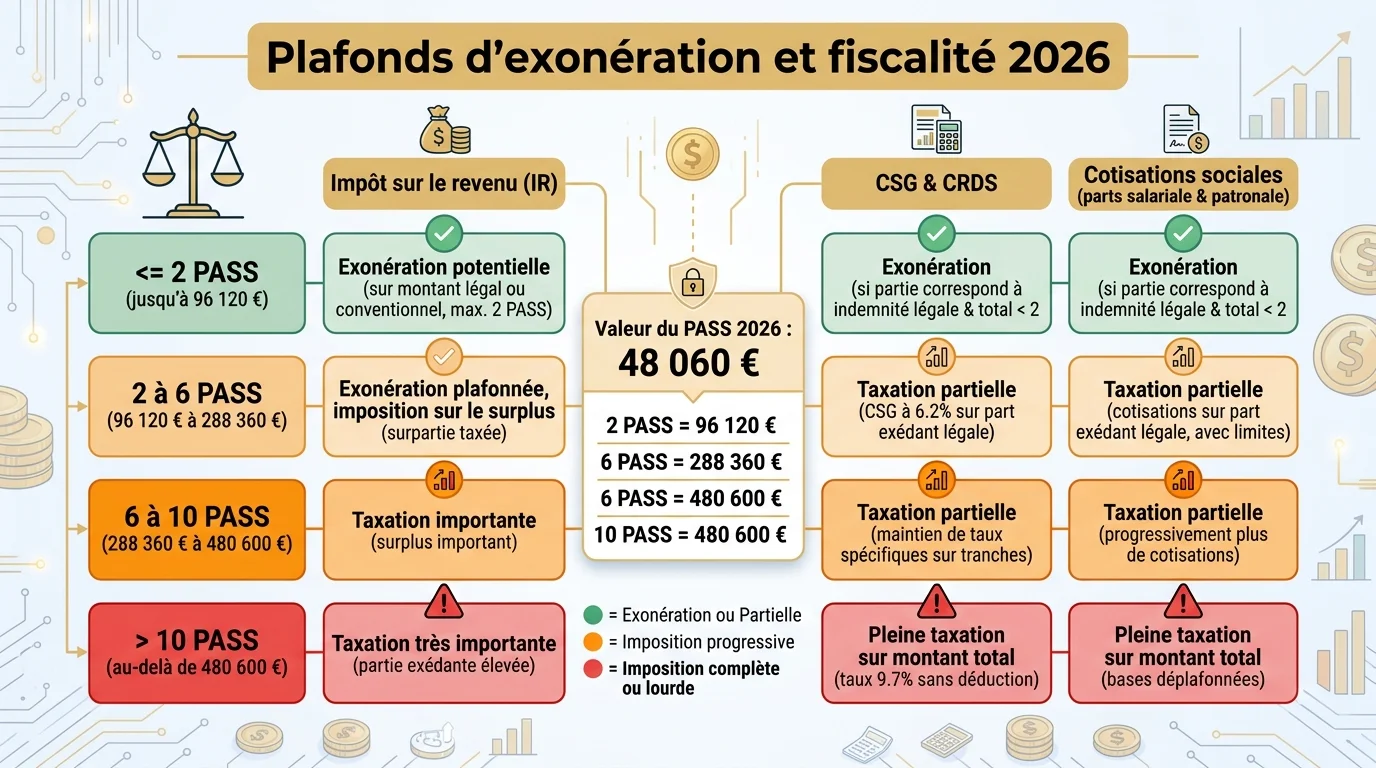
L’indemnité de rupture conventionnelle bénéficie d’une fiscalité avantageuse, à condition de rester dans les plafonds d’exonération fixés chaque année par référence au Plafond Annuel de la Sécurité Sociale (PASS). Au-delà, la fiscalité s’alourdit progressivement.
L’exonération sociale jusqu’à 96 120 € (2 PASS)
En 2026, le PASS s’établit à 48 060 €. L’indemnité est intégralement exonérée de cotisations sociales (URSSAF) jusqu’à 2 PASS, soit 96 120 €, à condition de ne pas dépasser le plus élevé des trois montants suivants : le double de la rémunération annuelle brute de l’année précédente, 50 % du montant total de l’indemnité, ou le montant de l’indemnité légale ou conventionnelle. Au-delà de 10 PASS (480 600 € en 2026), la totalité de l’indemnité est soumise à cotisations dès le premier euro, sans aucune exonération possible.
La fiscalité de l’indemnité (impôt sur le revenu et CSG)
Côté impôt sur le revenu, l’indemnité est exonérée dans la limite du plus élevé entre : l’indemnité légale ou conventionnelle, le double de la rémunération annuelle brute de l’année précédente, ou 50 % du total versé (plafonné à 6 PASS, soit 288 360 € en 2026). La CSG-CRDS s’applique à hauteur de 9,7 % sur la partie exonérée d’impôt mais soumise à cotisations. Au global, pour une indemnité courante (jusqu’à 50 000 € pour un salaire moyen), l’exonération est totale dans 90 % des cas. Pour les très hauts revenus, prévoyez une consultation avec un expert-comptable ou avocat fiscaliste.
Comment négocier au-delà du minimum légal ?
Le minimum légal n’est qu’un plancher : la rupture conventionnelle est par nature négociée, et le montant final dépend largement de votre rapport de force et de votre préparation. La majorité des accords se concluent au-dessus du minimum, parfois bien au-dessus.
Les leviers de négociation pour augmenter le montant
Plusieurs arguments augmentent votre marge : votre ancienneté élevée (l’employeur préfère payer plus que de risquer un licenciement contesté) ; vos performances reconnues ou vos primes habituelles ; un contexte de difficultés que vous facilitez à l’entreprise (départ acceptable d’un poste qu’elle veut supprimer) ; votre âge proche de la retraite (l’employeur peut vouloir se passer de vous sans risque de discrimination) ; l’existence d’éléments procéduraux fragiles (mise au placard, harcèlement, modification du contrat). En pratique, viser entre 1,5 et 2 fois le minimum légal est crédible. Documentez vos arguments par écrit avant l’entretien préalable.
Le contexte 2025-2026 et le forfait social employeur à 40 %
Depuis le 1er septembre 2025, le forfait social patronal sur les indemnités de rupture conventionnelle est passé de 30 % à 40 %. Pour l’employeur, chaque euro versé au-dessus du minimum légal coûte donc 1,40 € (et plus si la part dépasse 2 PASS, qui devient assujettie aux cotisations sociales classiques). Cette évolution a deux effets contradictoires sur la négociation : elle pousse les employeurs à proposer moins, mais elle rend la rupture conventionnelle moins attractive pour eux que pour vous, ce qui peut inciter certains à préférer le licenciement (souvent moins coûteux fiscalement). Anticipez cette nouvelle donne dans votre stratégie.
Rupture conventionnelle vs licenciement vs démission : que choisir ?
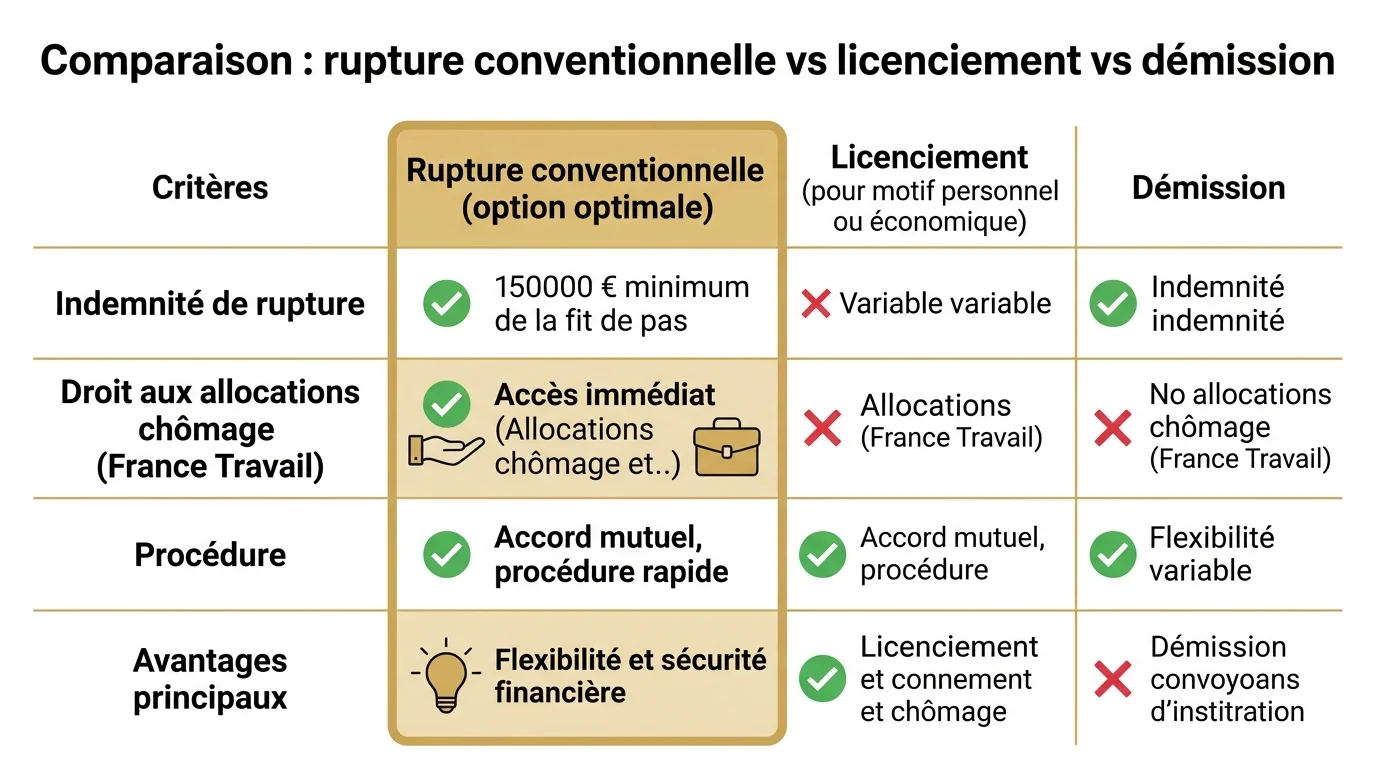
Le mode de rupture détermine vos droits financiers, votre accès au chômage, et votre marge de manœuvre future. Bien comparer les trois voies évite de se retrouver pénalisé par un mauvais choix dans l’urgence.
Les avantages de la rupture conventionnelle
La rupture conventionnelle cumule plusieurs avantages : ouverture des allocations chômage (au même titre qu’un licenciement, contrairement à la démission qui en prive sauf cas exceptionnels) ; indemnité au moins égale à l’indemnité légale de licenciement ; absence de motif à justifier (ni faute du salarié, ni cause économique ou personnelle de l’employeur) ; départ apaisé, sans contentieux prud’homal en perspective ; date de fin négociable. C’est la formule idéale quand les deux parties veulent se séparer dans de bonnes conditions, sans contentieux à craindre.
Quand préférer le licenciement ou la démission
Le licenciement reste préférable si : l’employeur fait pression pour vous faire partir sans rupture conventionnelle (laissez-le aller au bout de la procédure, vous aurez les indemnités plus de potentiels dommages-intérêts pour licenciement sans cause réelle et sérieuse) ; vous craignez que les pourparlers de rupture conventionnelle masquent un licenciement abusif. La démission ne se justifie que si vous avez immédiatement un nouvel emploi en CDI ou si vous partez créer votre activité (avec une éligibilité chômage maintenue par projet de création d’entreprise). Dans tous les autres cas, la rupture conventionnelle reste la voie royale en 2026.
Rupture conventionnelle 2026 : simulez votre indemnité
Indemnité minimale légale, fiscalité 2026 et comparatif avec licenciement et démission.