Acheter à deux sans mariage : indivision ou SCI, le comparatif complet
Acheter à deux sans mariage repose sur trois montages juridiques principaux : l’indivision (régime par défaut, simple mais fragile en cas de conflit), la SCI (plus souple et protectrice, mais payante à mettre en place et à entretenir) et, plus rarement, la clause de tontine (qui transmet automatiquement la part du défunt au survivant). Le bon choix dépend du montant du projet, des apports respectifs et de votre objectif de protection en cas de séparation ou de décès. Pour des apports inégaux, pensez systématiquement à la clause d’emploi qui sécurise votre mise personnelle, et à un testament croisé qui évite que le concubin survivant soit privé du logement.
Acheter en couple non marié : les 3 montages possibles
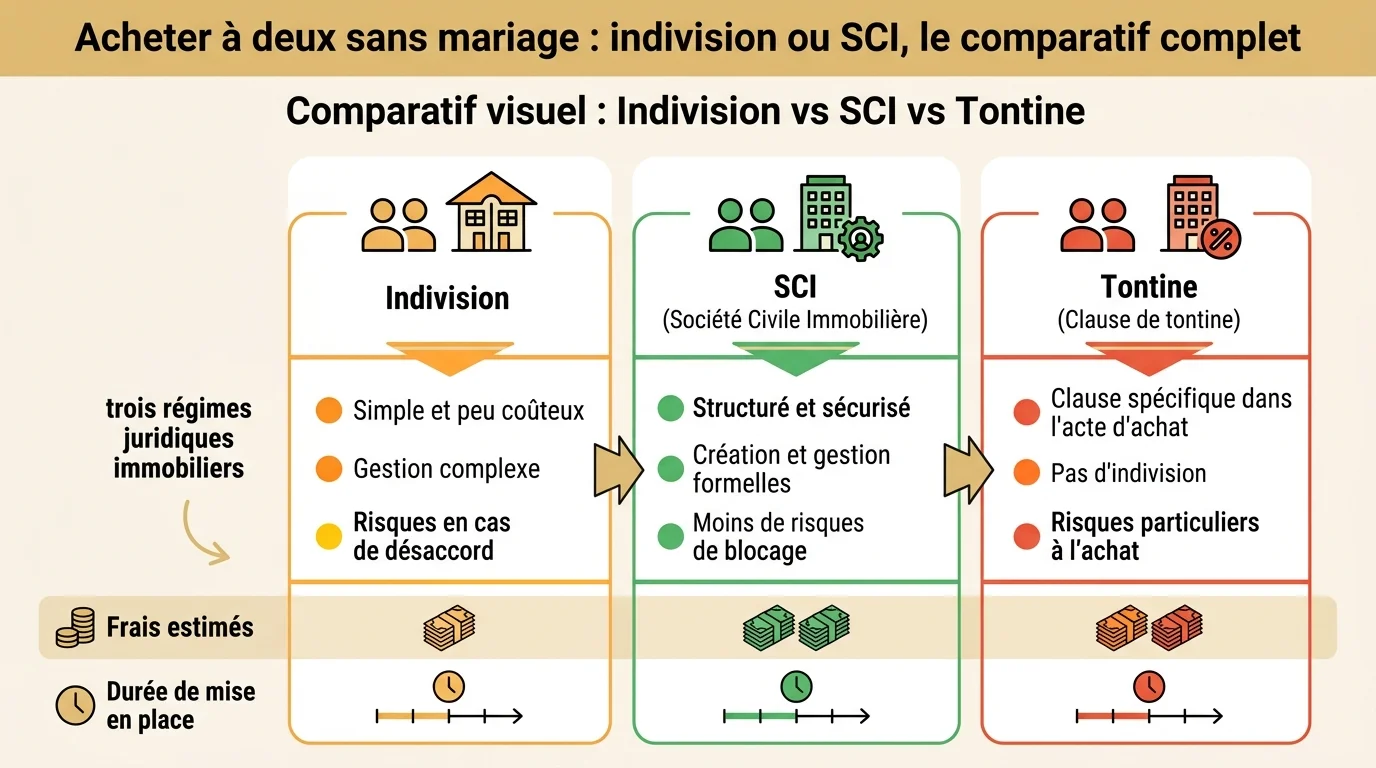
Contrairement aux couples mariés ou pacsés, les concubins n’ont pas de régime patrimonial commun. Chaque achat immobilier doit donc être structuré juridiquement à la signature, faute de quoi des règles supplétives s’appliquent par défaut, souvent au détriment de l’un des partenaires. Trois options encadrent cette acquisition : l’indivision, la SCI et la tontine. Chacune a ses forces et ses faiblesses.
Le régime par défaut de l’indivision et ses risques
L’indivision est la solution la plus courante : elle s’applique automatiquement quand deux personnes achètent ensemble sans constituer de société. Vous êtes propriétaires en commun à hauteur de votre quote-part respective, mentionnée dans l’acte notarié. C’est simple à mettre en place et peu coûteux, mais l’article 815 du Code civil impose une règle structurante : « Nul ne peut être contraint à demeurer dans l’indivision ». Concrètement, n’importe lequel des deux indivisaires peut, à tout moment, exiger la sortie ou la vente du bien. En cas de désaccord, l’affaire se règle devant le tribunal judiciaire, ce qui peut paralyser le bien pendant des mois. Une convention d’indivision (durée maximale de 5 ans, renouvelable) permet d’aménager les règles et de désigner un gérant.
La SCI : souplesse contractuelle au prix d’une comptabilité
La société civile immobilière est une personne morale qui détient le bien à votre place. Vous devenez associés et détenez des parts sociales proportionnelles à vos apports. Les statuts définissent librement les pouvoirs du gérant, les conditions de cession des parts, la majorité requise pour vendre, et la fiscalité applicable (impôt sur le revenu ou sur les sociétés). Cette souplesse est notable pour les couples non mariés avec apports inégaux ou ambition de transmission progressive aux enfants. Le revers : les frais de constitution (1 500 à 3 000 €), une comptabilité annuelle, et l’obligation d’organiser une assemblée pour les décisions importantes.
Indivision ou SCI : le comparatif détaillé
Le choix entre indivision et SCI ne tient pas qu’au prix d’entrée. Il dépend de votre projet patrimonial à 5, 10 et 30 ans. Voici les axes de comparaison à analyser.
Frais de mise en place et de fonctionnement
L’indivision ne coûte rien en plus de l’achat lui-même : pas de statuts à rédiger, pas d’immatriculation. Une convention d’indivision notariée revient à environ 500 €. La SCI demande la rédaction des statuts (200 à 1 500 € selon que vous passez par un avocat ou un service en ligne), la publication d’une annonce légale (200 €), l’immatriculation au greffe (66 €) et un capital social. Sur la durée, comptez 300 à 800 € par an de frais comptables et de tenue d’assemblée. Pour un budget total inférieur à 250 000 €, l’indivision reste souvent plus rentable.
Fiscalité, gestion et transmission
Côté gestion, la SCI gagne sans appel : majorité simple ou qualifiée selon les statuts, vs unanimité ou supermajorité (2/3) en indivision pour les actes les plus lourds. Côté fiscalité, à l’IR, indivision et SCI sont neutres (chacun déclare sa quote-part). À l’IS, la SCI permet d’amortir le bien et de réduire la base imposable, mais déclenche une plus-value lourde à la revente. Côté transmission : la SCI permet de donner des parts par tranches, en optimisant les abattements de 100 000 € par parent et par enfant tous les 15 ans, ce que l’indivision ne permet pas aussi finement.
Quotes-parts et apports inégaux : la clause d’emploi
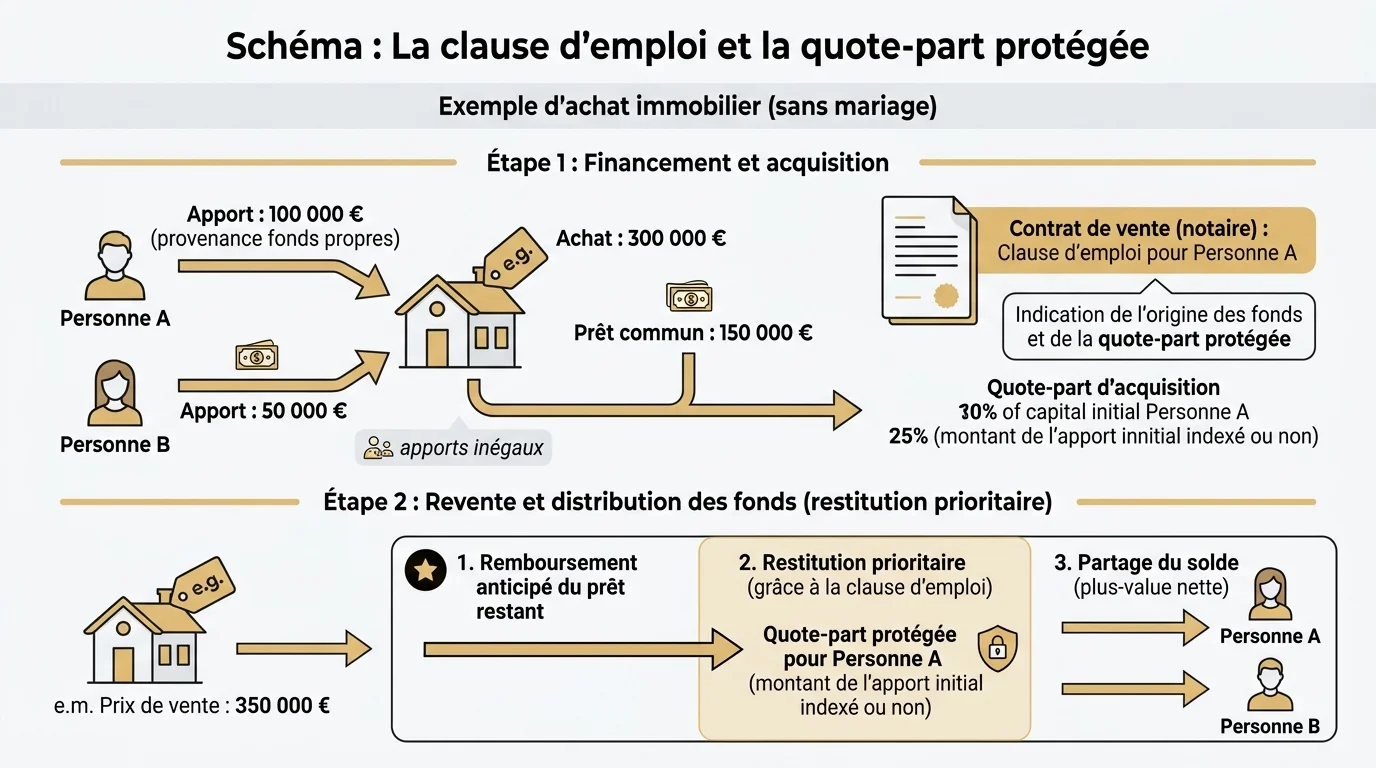
L’erreur classique des couples non mariés est d’inscrire chacun à 50 % dans l’acte notarié alors que les apports sont déséquilibrés. Si rien n’est précisé, la jurisprudence considère par défaut que la propriété est partagée à parts égales, indépendamment de la mise réelle. En cas de séparation, la personne ayant le plus contribué se retrouve à devoir prouver son apport, ce qui n’est pas toujours possible.
Calculer la quote-part juste
La quote-part doit refléter la part réelle de financement de chacun, calculée sur le coût total : prix d’achat + frais de notaire + frais d’agence + travaux initiaux. Si l’un apporte 100 000 € et l’autre 50 000 € sur un bien de 300 000 €, les quotes-parts sont respectivement de 67 % et 33 %. Pour les mensualités du prêt, si elles sont remboursées 50/50, le montage doit en tenir compte sur la durée pour éviter un déséquilibre cumulé.
La clause d’emploi pour protéger un apport personnel
La clause d’emploi (ou de remploi) est insérée dans l’acte d’achat et précise que telle somme provient des fonds personnels d’un partenaire (héritage, donation, économies antérieures à la relation) et lui sera restituée prioritairement en cas de revente. C’est un outil simple, peu coûteux, et terriblement efficace en cas de séparation. Sans clause d’emploi, l’apport personnel se dilue dans le pot commun et n’est plus récupérable.
Que se passe-t-il en cas de séparation ou de décès ?
C’est dans ces deux situations que se révèlent les vrais écarts entre les montages. Le couple non marié est juridiquement plus exposé que le couple marié, et certains scénarios peuvent virer au cauchemar si rien n’a été anticipé.
La sortie d’indivision et la cession de parts SCI
En indivision, si l’un veut vendre et l’autre garder, le partage amiable est privilégié, mais peut basculer en partage judiciaire si l’accord ne se fait pas. La procédure pour sortir d’une indivision peut prendre 12 à 24 mois et coûter cher en honoraires d’avocat. En SCI, la cession des parts est encadrée par les statuts : un agrément préalable des associés peut être exigé, ce qui permet d’éviter qu’un tiers indésirable entre dans la société, mais peut aussi bloquer une sortie souhaitée.
La protection du concubin survivant (testament, tontine)
En cas de décès, le concubin survivant n’hérite de rien sans testament : il est traité comme un tiers en droit successoral. Pire, les droits de succession sont de 60 % au-delà d’un abattement de seulement 1 594 €. Trois protections sont à envisager : un testament croisé léguant la quotité disponible au concubin (limite : la réserve héréditaire des enfants), une assurance-vie avec clause bénéficiaire (transmission hors succession jusqu’à 152 500 € exonérés par bénéficiaire), et la clause de tontine pour les couples sans enfants. Cette dernière transmet automatiquement la part du défunt au survivant, mais reste fiscalement lourde au-delà de 76 000 € (la part transmise est taxée comme une succession entre concubins).
Acheter à deux sans mariage : comparez et calculez
Tableau comparatif des trois montages, puis simulateur de quotes-parts selon vos apports.
| Critère | Indivision | SCI | Tontine |
|---|---|---|---|
| Frais de mise en place | 0 à 500 € | 1 500 à 3 000 € | +200 à 500 € |
| Frais annuels | 0 € | 300 à 800 € | 0 € |
| Souplesse de gestion | Faible | Forte | Très faible |
| Sortie en cas de conflit | Partage forcé | Cession encadrée | Quasi impossible |
| Protection du survivant | Aucune | Via statuts | Automatique |
| Transmission progressive | Limitée | Optimale | Aucune |
| Adapté pour | Petits projets, apports égaux | Apports inégaux, projet long terme | Couples sans enfants, protection survivant |
Synthèse indicative. Le bon choix dépend du montant, des apports, du projet familial et de la fiscalité personnelle.